COCKPIT İÇGÖRÜLER
Çoklu Para Birimi ile Cari Hesap Yönetimi: Kur Farkı Kayıtları ve Mutabakat Süreci
Çoklu para birimi cari hesap yönetimi; dövizli işlemlerde yabancı para bakiyesi, ilk kayıt anındaki TL karşılıkları ve tahsilat/ödeme ya da değerleme tarihlerinde oluşan kur farklarının işlem ve belge bazında izlenmesidir. Başarılı bir yönetim için toplam bakiye yerine açık kalem mantığının esas alınması, kısmi ödemelerin doğru belgelerle eşleştirilmesi ve dönem sonu değerlemesinden önce cari mutabakatlar ile banka kayıtlarının tamamlanması gerekir.
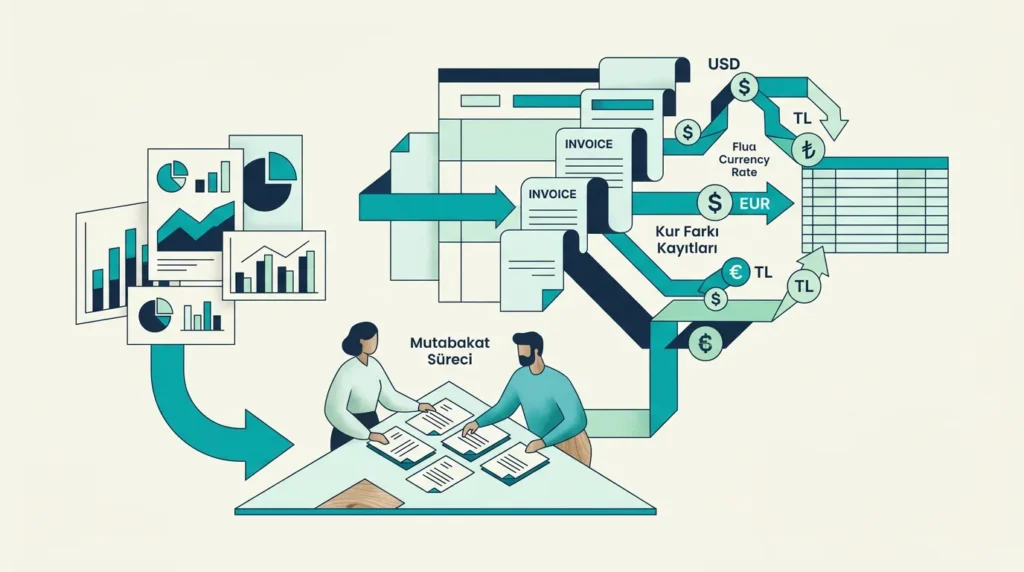
Dövizli alım-satım yapan işletmeler için çoklu para birimi cari hesap yönetimi, yalnızca bakiyeyi görmekten ibaret değildir; işlem tarihi kuru, ödeme tarihi kuru, dönem sonu değerlemesi ve mutabakat disiplininin birlikte ele alınmasını gerektirir. Özellikle aynı cari hesapta farklı tarihlerde oluşan fatura, tahsilat, ödeme ve masraf hareketleri varsa, küçük kayıt farkları dönem sonunda önemli sapmalara dönüşebilir. Bu yazı, örnek bir iş senaryosu üzerinden hangi adımlara bakılması gerektiğini, hangi kontrol noktalarının işleri kolaylaştırdığını ve değerlendirme yaparken hangi ölçütlerin esas alınabileceğini açıklar.
Dövizli cari hesap mantığını önce sadeleştirin
Dövizli cari takibinde temel soru şudur: “Bu bakiyenin kaynağı hangi işlem ve hangi kurdur?” Yabancı para cinsinden yapılan işlem, ilk kayıt anında ilgili tarihteki kurla yerel para birimine çevrilir. Sonraki tahsilat, ödeme veya dönem sonu değerleme ise aynı tutarın yeni kur karşılığını doğurur. Kur farkı da bu iki kayıt değeri arasındaki değişimden çıkar. Bu yaklaşım, TMS 21 kapsamındaki kur değişimi etkilerinin raporlanma mantığıyla uyumludur https://www.resmigazete.gov.tr/eskiler/2005/12/20051231-52.htm.
Uygulamada sorun genelde şuradan başlar: cari kartta döviz tutarı izlenir, fakat TL karşılığı tek bir toplam gibi düşünülür. Oysa her fatura satırının, avansın veya kısmi ödemenin kendi tarihsel kur izi vardır. Bu nedenle değerlendirme ölçütü olarak şu üç alanın ayrı görünmesi yararlıdır:
- Döviz tutarı: Cariyle gerçek yabancı para bakiyesi.
- İşlem bazlı TL karşılıkları: İlk kayıt değerleri.
- Değerleme etkisi: Tahsilat, ödeme veya kapanış tarihindeki farklar.
Örnek senaryo: Bir işletme aynı tedarikçiden ay içinde iki dövizli fatura alıyor, ay sonundan önce tek bir kısmi ödeme yapıyor. Bu durumda “borç kapandı mı?” sorusundan önce, hangi faturanın hangi kısmının kapandığı netleştirilmelidir. Aksi halde kur farkı yanlış hesaplanabilir.
çoklu para birimi cari hesap yönetimi için işlem seviyesinde izleme neden önemlidir?
Birden fazla para birimiyle çalışan işletmelerde tek bir cari kart altında USD, EUR ve TL hareketlerinin birlikte bulunması mümkündür. Böyle bir yapıda sadece toplam bakiye ekranı yeterli olmaz. Değerlendirme yaparken şu soruların sistem veya süreç üzerinde cevaplanabiliyor olması önemlidir:
- Hareketler para birimine göre filtrelenebiliyor mu?
- Kısmi tahsilat ve kısmi ödeme eşleştirmeleri açıkça görülebiliyor mu?
- Aynı cari için ekstre, işlem tarihi ve belge tarihi ayrımıyla incelenebiliyor mu?
- Dönem sonu açık kalem listesi tek ekranda alınabiliyor mu?
Özellikle Excel ile çalışan ekiplerde en sık görülen hata, tahsilatın doğru cari hesaba işlenmesi ama yanlış fatura ile kapatılmasıdır. Bu tür bir hata ilk bakışta görünmeyebilir; ancak mutabakat sırasında “döviz tutarı doğru, TL farkı neden farklı?” sorusunu doğurur. İşlem seviyesinde izleme bu yüzden yalnız muhasebe için değil, operasyon için de gereklidir.
Kur farkı hesaplamasında pratik düşünme çerçevesi
Kur farkının oluşma mantığı, işlem tarihi ile ödeme veya değerleme tarihi arasındaki kur değişimine dayanır. Bu çerçeve, doğrulanmış dış içeriklerde de açık biçimde belirtilir https://www.muhasebenews.com/dovizli-faturalarda-kur-farki-muhasebesi-ve-cari-hesaplarin-dovizle-takibi/. Uygulamada bunu şu sırayla ele almak daha güvenlidir:
- İşlemin yabancı para tutarını sabitleyin.
- İlk kayda alınan TL karşılığını belgeleyin.
- Ödeme veya tahsilat günündeki kurla yeni TL karşılığını belirleyin.
- İki TL değer arasındaki farkı kur farkı etkisi olarak ayırın.
- Kısmi kapanış varsa, yalnız kapanan kısım için hesap yapın.
Örnek yaklaşım: 1.000 birim yabancı para tutarlı bir satış faturası düşünün. İlk kayıt başka bir kurdan, tahsilat daha sonra başka bir kurdan gerçekleşmiş olabilir. Tahsil edilen kısmın TL karşılığı ilk kayıttan yüksekse veya düşükse, cari kapatma sonrası fark görünür. Burada asıl hedef “kur yükseldi mi düştü mü” yorumu değil, hangi belgenin hangi tutarı hangi tarihte kapandı sorusunu temiz biçimde cevaplamaktır.
Tek Düzen Hesap Planı uygulamalarında olumlu ve olumsuz kur farklarının farklı hesaplarda izlendiğine ilişkin yaklaşım da sektörel açıklamalarda yer alır https://musavirlerkulubu.com.tr/makale/dovizli-islemlerin-muhasebe-kayitlari-ve-kur-farklari-2026-guncel-rehber. Ancak uygulamada asıl karar noktası, muhasebe fişine geçmeden önce açık kalem eşleştirmesinin doğru kurulmasıdır.
Dönem sonu değerleme ve cari mutabakatı aynı masada ele alın
Dönem sonu geldiğinde birçok ekip önce değerleme yapıp sonra mutabakata geçer. Oysa ters sıra çoğu zaman daha verimlidir: önce açık kalemler ve banka hareketleri netleştirilir, sonra değerleme çalışması yürütülür. Çünkü mutabakatı yapılmamış bir cari üzerinde değerleme sonucu teknik olarak doğru olsa bile operasyonel olarak tartışmalı kalabilir.
Kontrol edilmesi yararlı başlıklar şunlardır:
- Henüz kayda alınmamış banka hareketi var mı?
- Kısmi ödeme yanlış belgeye bağlandı mı?
- Aynı gün kesilen birden fazla fatura tek satır toplamla mı izlendi?
- Avans hareketi ticari alacak/borç gibi mi yorumlandı?
- Döviz cinsi yanlış seçildiği için bakiye farklı mı görünüyor?
Bu aşamada cari ekstre ile banka ekstresini yan yana incelemek önemlidir. Eğer ekip dijitalleşme planlıyorsa, banka CSV/XLSX aktarımı, cari ekstre görünümü ve mutabakat önerileri gibi araçlar değerlendirmeye alınabilir. Örneğin Cockpit, Logitera’nın ürünüdür; finans süreçlerinde https://www.cockpit.com.tr/engines/financial-engine/ ve banka hareketlerinin işlenmesi için https://www.cockpit.com.tr/modules/banka-mutabakati/ sayfalarında görülen kapsam, böyle bir geçişte hangi modüllerin işe yarayabileceğini anlamak için pratik bir çerçeve sunar.
Excel’den sisteme geçerken aranacak ölçütler
Excel tamamen bırakılmasa bile, karar için önce hangi risklerin azaltılmak istendiği belirlenmelidir. Bazı işletmeler için sorun kur farkı hesabı değildir; asıl sorun, belgelerin dağınık olmasıdır. Bazıları için ise mutabakat e-postaları ve banka hareketlerinin elle işlenmesi zaman kaybettirir. Bu yüzden araç seçimini “program değişikliği” gibi değil, süreç tasarımı gibi ele almak gerekir.
| İhtiyaç | Kontrol Sorusu | Pratik Yorum |
|---|---|---|
| Dövizli cari görünürlüğü | Açık kalemler para birimine göre ayrılıyor mu? | Tek toplam bakiye yerine işlem kırılımı tercih edilir. |
| Banka işleme hızı | Ekstre aktarımı dosyayla yapılabiliyor mu? | Elle satır işleme yükü azalabilir. |
| Mutabakat disiplini | Öneri veya eşleştirme destekleri var mı? | İnsan kontrolü sürer, ama ön hazırlık hızlanır. |
| Raporlama | Cari, banka ve fatura verisi birlikte görülebiliyor mu? | Farkın kaynağı daha erken bulunur. |
| Yetkilendirme | Rol bazlı erişim tanımlanabiliyor mu? | Operasyon ve muhasebe görevleri ayrıştırılabilir. |
Buna ek olarak, Türkiye finans süreçleri için kur bilgisi, faturalama ve masraf/avans kayıtlarının aynı yapıda ele alınması yararlı olabilir. İlgili kapsamı görmek için https://www.cockpit.com.tr/modules/turkiye-finans-paketi/ ve https://www.cockpit.com.tr/modules/invoicing/ sayfaları karşılaştırma listesine eklenebilir.
Uygulama kontrol listesi: dönem sonuna kalmadan yapılacaklar
- Cari kart standardı oluşturun: Para birimi, vade, belge tipi ve referans alanları tutarlı olsun.
- Açık kalem mantığını netleştirin: Toplam bakiye yerine belge bazlı kapama kuralı tanımlayın.
- Banka hareketlerini bekletmeyin: Toplu giriş yerine düzenli aktarım veya kayıt rutini kurun.
- Kısmi ödeme senaryolarını test edin: En çok hata burada oluşur.
- Avans ve ticari hareketleri ayırın: Aynı cari üzerinde bile farklı izleme yaklaşımı gerekebilir.
- Mutabakat öncesi iç kontrol yapın: Karşı tarafla yazışmadan önce kendi ekstre ve banka verinizi eşitleyin.
- Rapor sahipliğini belirleyin: Hangi raporu finans, hangisini operasyon izleyecek net olsun.
- Örnek dosya ile prova yapın: Özellikle yeni sisteme geçmeden önce son üç ayın hareketleriyle deneme yapmak yararlıdır.
Sık yapılan hatalar ve erken uyarı işaretleri
İşletmeler çoğu zaman hatayı dönem sonunda fark eder, ama belirtiler daha erken ortaya çıkar. Örneğin cari bakiye döviz bazında mantıklı görünürken TL karşılığı dalgalanıyorsa, sorun çoğu zaman yanlış eşleştirme veya eksik banka kaydıdır. Benzer şekilde, karşı tarafın ekstresiyle sizin ekstreniz arasında belge sayısı farkı varsa, kayıt sıralaması veya belge tipi sınıflaması gözden geçirilmelidir.
- Belge tarihi ile kayıt tarihinin karışması: Özellikle yoğun ay kapanışlarında görülebilir.
- Tek satır toplu fiş yaklaşımı: Sonradan iz sürmeyi zorlaştırır.
- Kur farkını belge yerine bakiye farkı gibi görmek: Sorunun kaynağını gizler.
- Departmanlar arası kopukluk: Satın alma, operasyon ve finans aynı olayı farklı şekilde yorumlayabilir.
Sağlıklı yaklaşım, “tek doğru ekran” aramak yerine, cari, fatura ve banka verilerinin aynı süreç içinde konuşmasını sağlamaktır. Böylece çoklu para birimi cari hesap yönetimi sadece muhasebe dönemlerinde hatırlanan bir konu olmaktan çıkar, günlük finans operasyonunun düzenli parçası haline gelir.
Sık sorulan sorular
Dövizli cari hesap takibinde en sık yapılan hata nedir?
En sık yapılan hata, sadece toplam cari bakiyeye odaklanıp işlemleri tarihsel kur izi ve belge bazlı eşleştirme yapmadan tek bir toplu TL karşılığı olarak izlemektir.
Kur farkı hesaplamasına ne zaman başlanmalıdır?
Kur farkı hesaplaması yapmadan önce, döneme ait açık kalemlerin, banka hareketlerinin ve kısmi ödeme eşleştirmelerinin eksiksiz biçimde netleştirilmesi gerekir.
Kısmi ödemelerde kur farkı nasıl ele alınmalıdır?
Kısmi ödeme veya tahsilatlarda kur farkı hesaplaması, faturanın veya borcun sadece kapanan tutarı üzerinden işlem tarihi ile ödeme tarihi arasındaki kur değişimi dikkate alınarak yapılmalıdır.
Dönem sonu değerlemesi mi yoksa cari mutabakat mı önce yapılmalıdır?
Önce açık kalemlerin ve banka kayıtlarının netleştirildiği cari mutabakatın yapılması, ardından elde edilen doğru veriler üzerinden dönem sonu değerlemesine geçilmesi daha verimli bir sıradır.
Kaynaklar ve kapsam
- Tebliğ
- Dövizli İşlemler, Kur Farkları ve Muhasebe Kayıtları 2026 – Müşavirler Kulübü
- Dövizli Faturalarda Kur Farkı Muhasebesi ve Cari Hesapların Dövizle Takibi | Muhasebe News
Kaynaklar 30.10.2026 tarihinde kontrol edildi. Bu içerik yapay zekâ desteğiyle hazırlanmış, otomatik kaynak ve editoryal kontrollerden geçirilmiştir. Ürünlerin güncel kapsamını sağlayıcılarından doğrulayın.